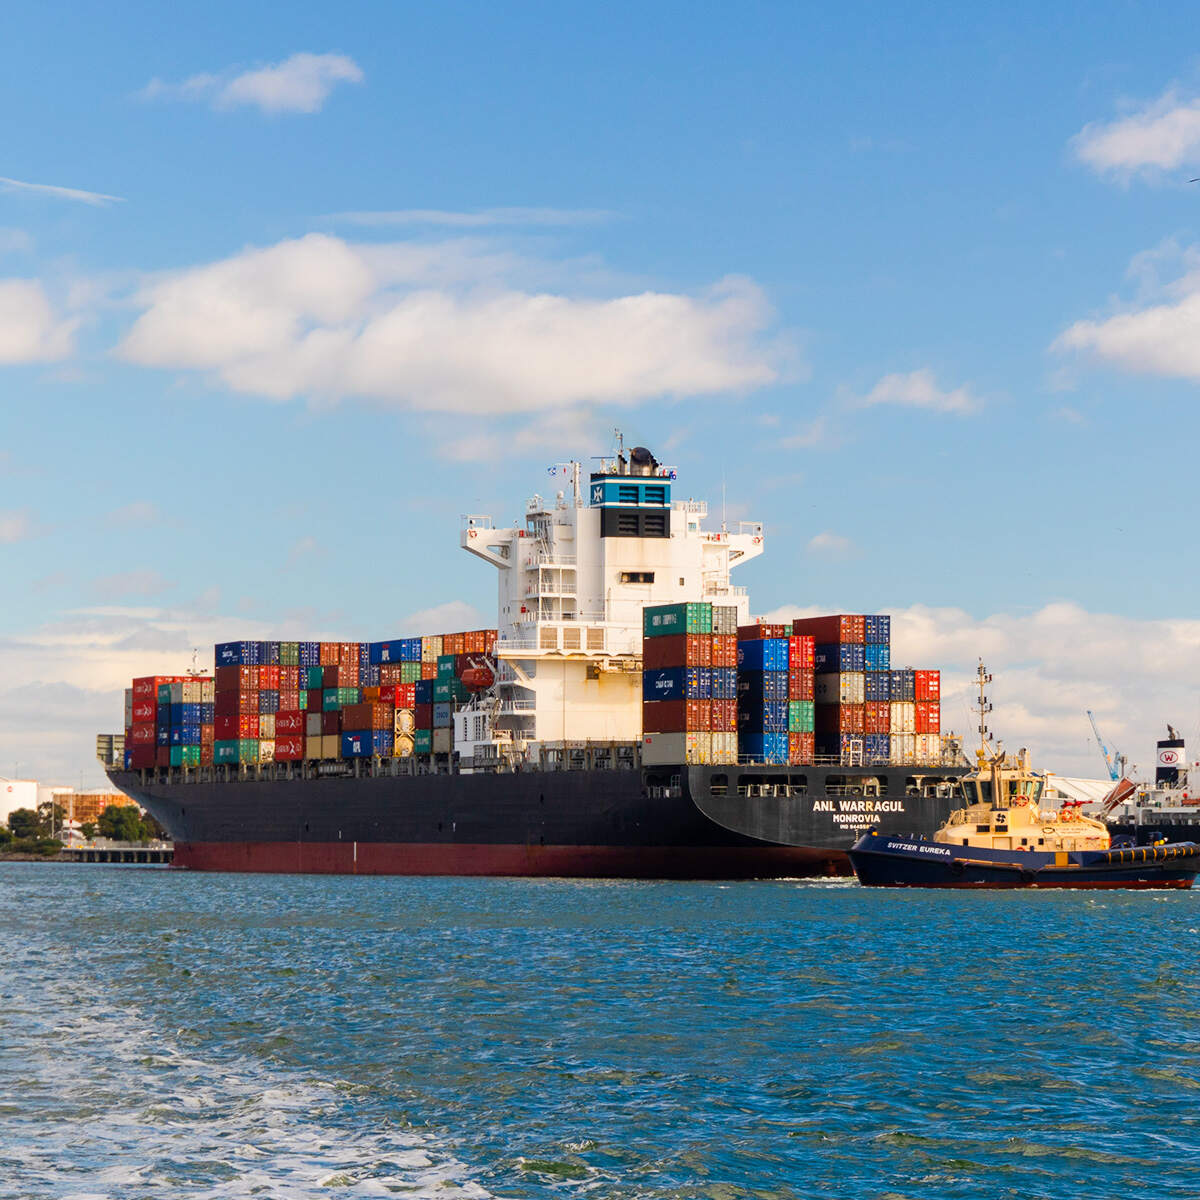
¿Qué es la logística internacional?
La logística internacional, también conocida como logística global, se refiere al proceso internacional de traslado físico de materiales para superar las distancias espaciales y temporales entre la producción y el consumo cuando estos se realizan de forma independiente en dos o más países. Las transacciones de mercancías o actividades de intercambio tienen como objetivo principal lograr las condiciones de convección comercial en las que el vendedor entrega los documentos y la mercancía y recibe el pago, mientras que el comprador acepta los documentos, realiza el pago y recibe la mercancía.
¿Qué es la "devolución del impuesto a la exportación"?
La devolución de impuestos a la exportación se refiere a una medida mediante la cual el Estado utiliza la influencia fiscal para recompensar las exportaciones. Generalmente se divide en dos tipos: uno es el reembolso del impuesto de importación, es decir, cuando la empresa exportadora utiliza materias primas o productos semielaborados importados para procesar los productos destinados a la exportación, se le reembolsa el impuesto de importación pagado; el otro es el reembolso del impuesto chino pagado, es decir, cuando la empresa declara los bienes para la exportación, se le reembolsan los impuestos chinos pagados por la producción de dichos bienes.
Condiciones para la devolución del impuesto a la exportación
(1) Los bienes deben estar comprendidos en el ámbito del impuesto al valor agregado y del impuesto al consumo. El ámbito de recaudación del impuesto al valor agregado y del impuesto al consumo incluye todos los bienes gravables con el impuesto al valor agregado, excepto los productos agrícolas exentos de impuestos adquiridos directamente a los productores agrícolas, así como 11 categorías de bienes de consumo para los cuales se aplica el impuesto al consumo, como el tabaco, el alcohol y los cosméticos.
El motivo por el que debe cumplirse esta condición es que la devolución (exención) de impuestos para bienes de exportación solo puede aplicarse al impuesto pagado y al impuesto a pagar por los bienes sujetos al impuesto al valor agregado (IVA) y al impuesto al consumo. Los bienes sujetos a los cuales no se haya aplicado el IVA ni el impuesto al consumo (incluidos los bienes exentos por el Estado) no son reembolsables, para reflejar plenamente el principio de "no reembolsable".
(2) Deben ser las mercancías declaradas para su exportación desde China. La denominada exportación es la puerta de entrada a la exportación, que incluye dos formas: exportación directa y exportación a través de un agente de confianza. Uno de los criterios principales para determinar si las mercancías están dentro del ámbito de la devolución de impuestos (exención) es distinguir si las mercancías están declaradas para exportación o no. Salvo que se especifique lo contrario, cualquier mercancía vendida en China que salga del país sin declaración aduanera no se considerará mercancía de exportación para la devolución de impuestos, independientemente de si la empresa exportadora liquida en moneda extranjera o en RMB, y sin importar cómo gestione sus asuntos financieros.
En el caso de productos vendidos en China que cobran divisas, como hoteles, restaurantes y otros establecimientos que las cobran, no se pueden reembolsar (eximir) porque no cumplen las condiciones para exportar al extranjero.
(3) Los bienes deben ser procesados financieramente para su exportación. El reembolso (exención) de impuestos solo se puede procesar para los bienes exportados una vez que hayan sido procesados financieramente para su exportación. Es decir, las disposiciones sobre el reembolso (exención) de impuestos a la exportación solo se aplican a los bienes de exportación comerciales, mientras que los bienes de exportación no comerciales, tales como regalos donados, bienes comprados por particulares en China y sacados del país (salvo que se especifique lo contrario), muestras, exhibiciones, bienes enviados por correo, etc., debido a que generalmente no se gestionan financieramente, no pueden ser reembolsados (exentos) de acuerdo con la normativa vigente.
(4) Deben ser mercancías que hayan sido cobradas y dadas de baja. Según la normativa vigente, las mercancías de exportación para las que las empresas exportadoras solicitan la devolución (exención) de impuestos deben ser mercancías que hayan recibido divisas y que hayan sido verificadas y dadas de baja por el departamento de gestión de divisas.
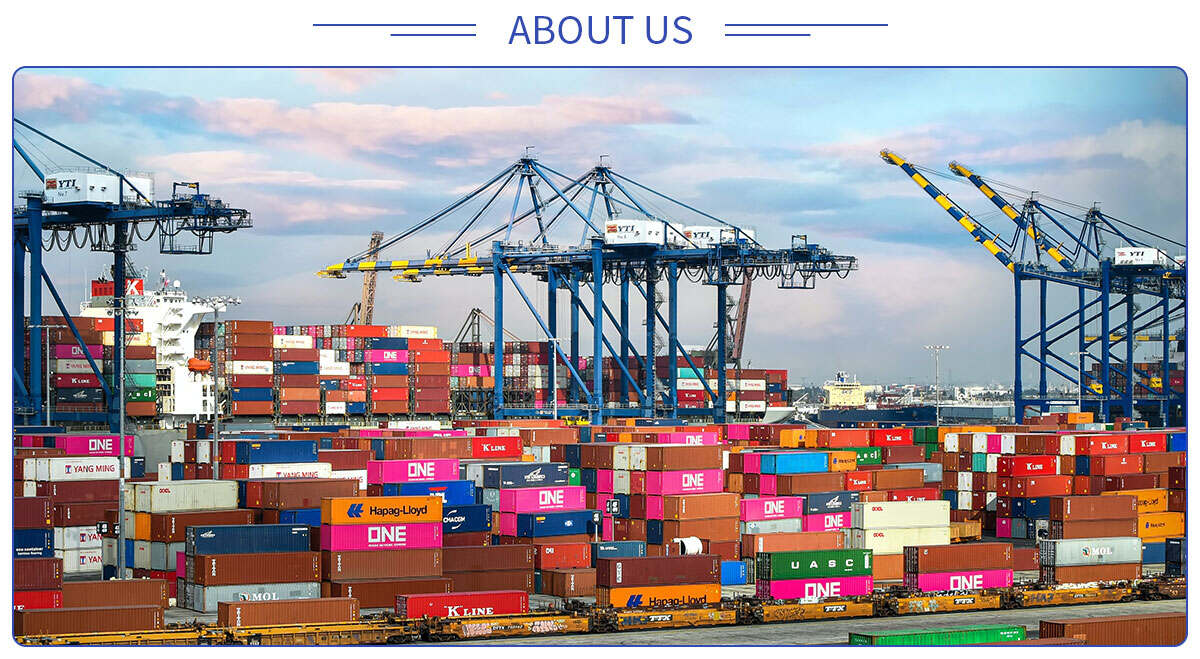
Shanghai Realhong International Logistics Co., Ltd. es una empresa de transporte internacional aprobada por el Departamento de Comercio, con una amplia trayectoria prestando servicios a empresas logísticas multinacionales de primer nivel y más de 10 años de experiencia con personal profesional, dedicado, eficiente y de alta calidad.
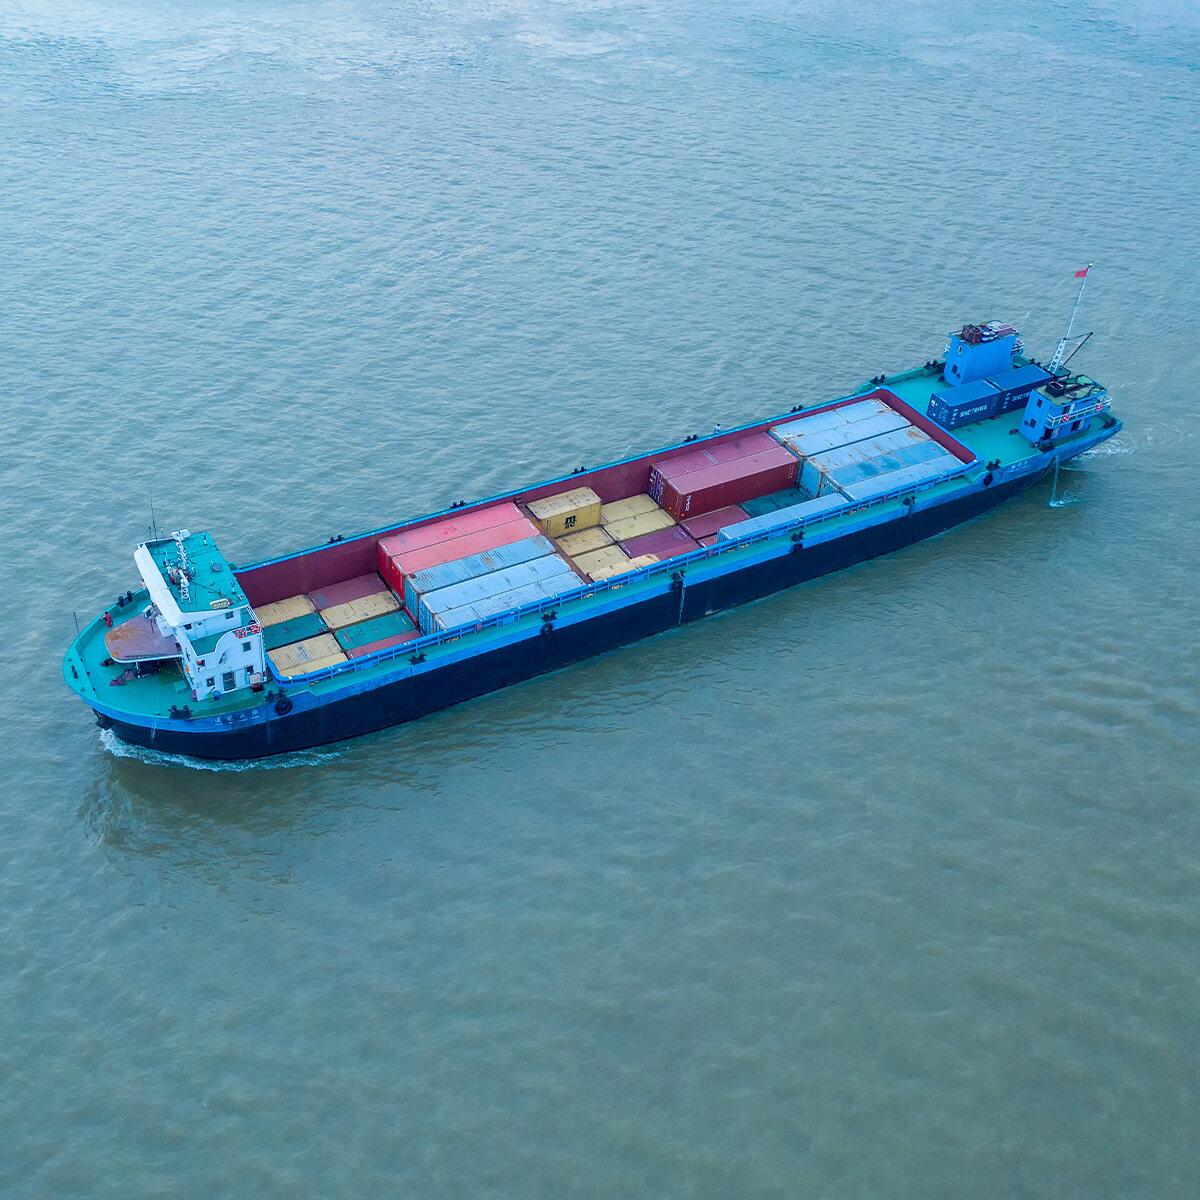
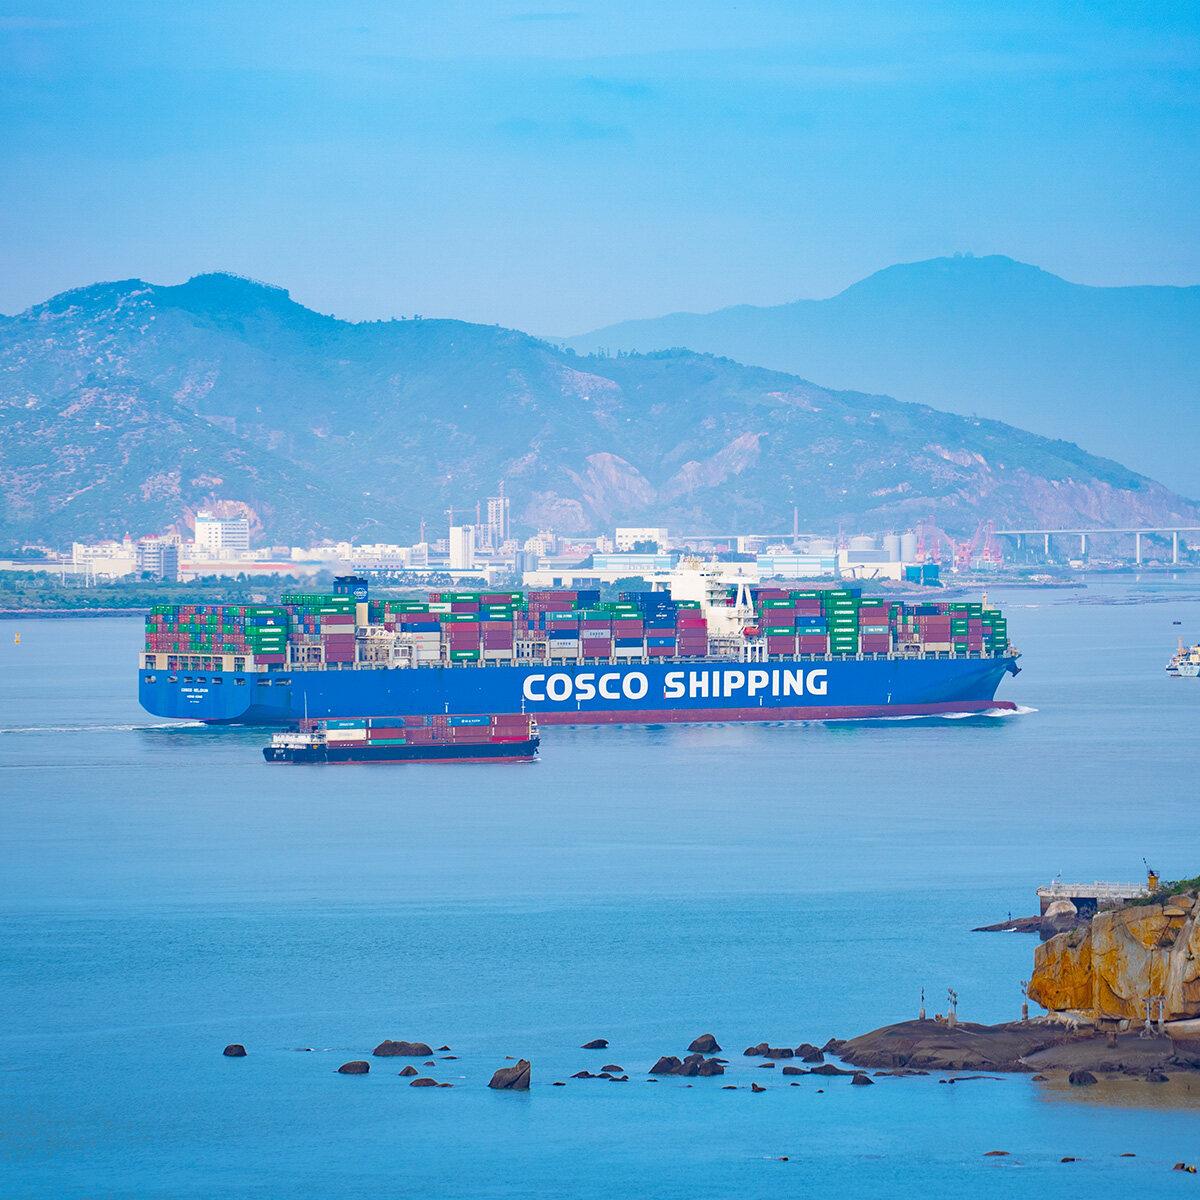
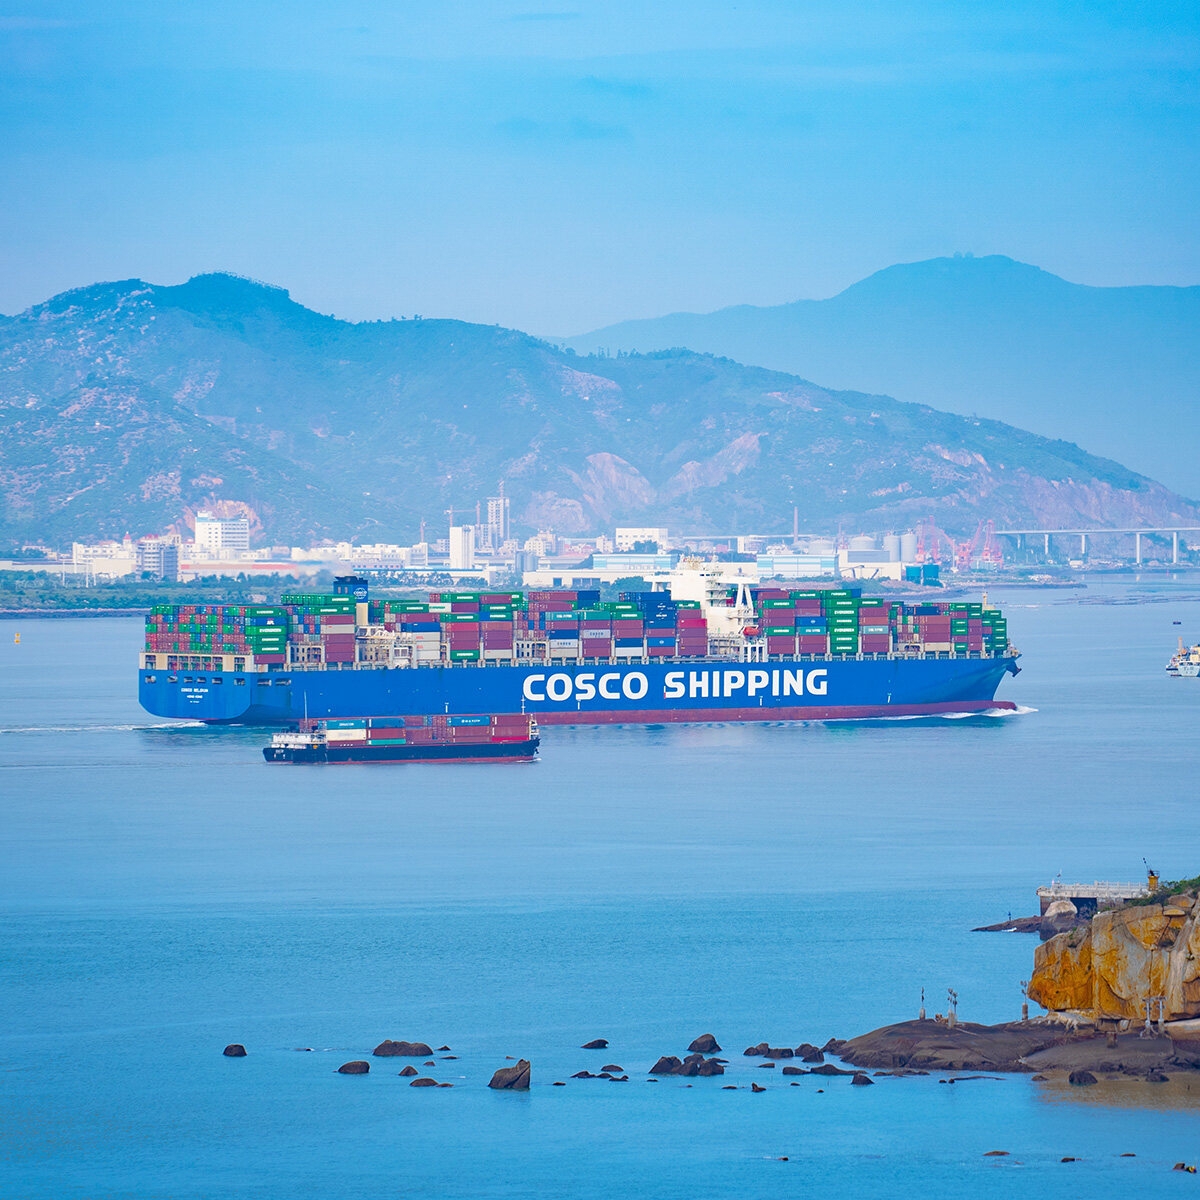
Como uno de los principales negocios de la empresa, el transporte marítimo internacional nos permite ofrecerle servicios integrales que incluyen transporte terrestre, embalaje, gestión de almacenes, despacho de aduanas, seguimiento de la carga y servicios de valor añadido en el puerto de destino.

Los servicios de transporte marítimo son el método más conveniente para enviar al extranjero pedidos de mercancías pesadas y de dimensiones especiales.
Podemos ofrecerle un servicio de transporte marítimo a todos los puertos principales del mundo, con garantía de espacio al 100%.
Nuestro objetivo es ofrecer siempre una tarifa inferior a la del mercado y entregar la mercancía en su destino final de forma puntual.
Los servicios de transporte marítimo incluyen:
Cargas completas de contenedores (FCL) Cargas parciales de contenedores (LCL)
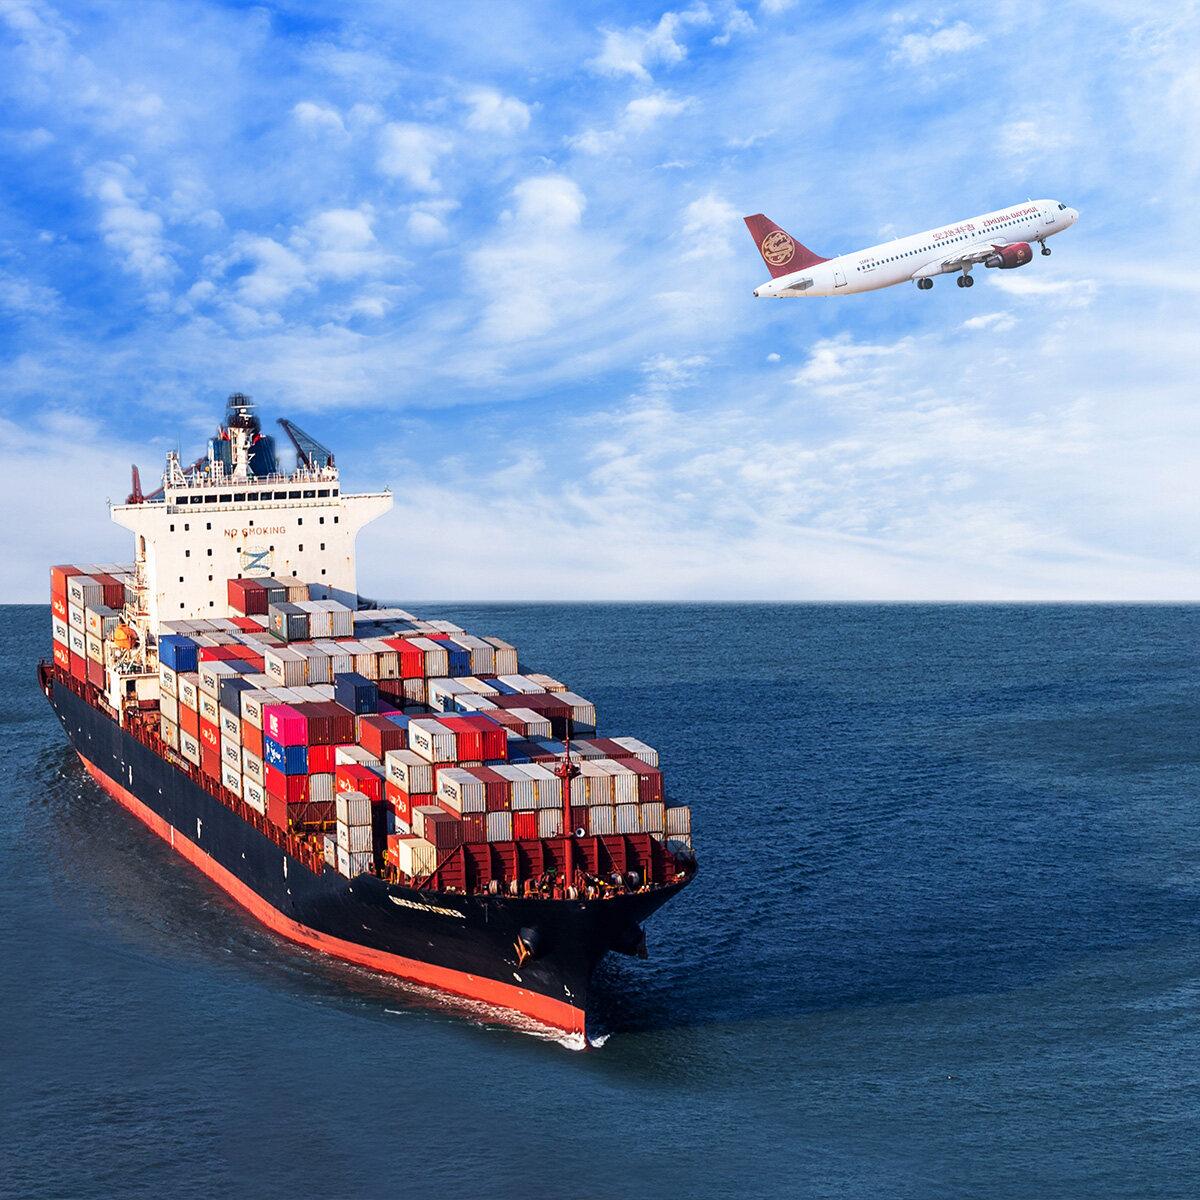
Si la velocidad es una prioridad y necesita que sus mercancías lleguen a su destino lo más rápido posible, debería considerar los servicios de transporte aéreo.
Casi todo se puede enviar por vía aérea: grande, pequeño, pesado y ligero.
Los servicios aéreos y exprés son los de transporte de mercancías que más rápido crecen. Al ritmo actual de los negocios, otros medios de transporte suelen ser demasiado lentos.