1. 航空貨物運賃はいくらですか?
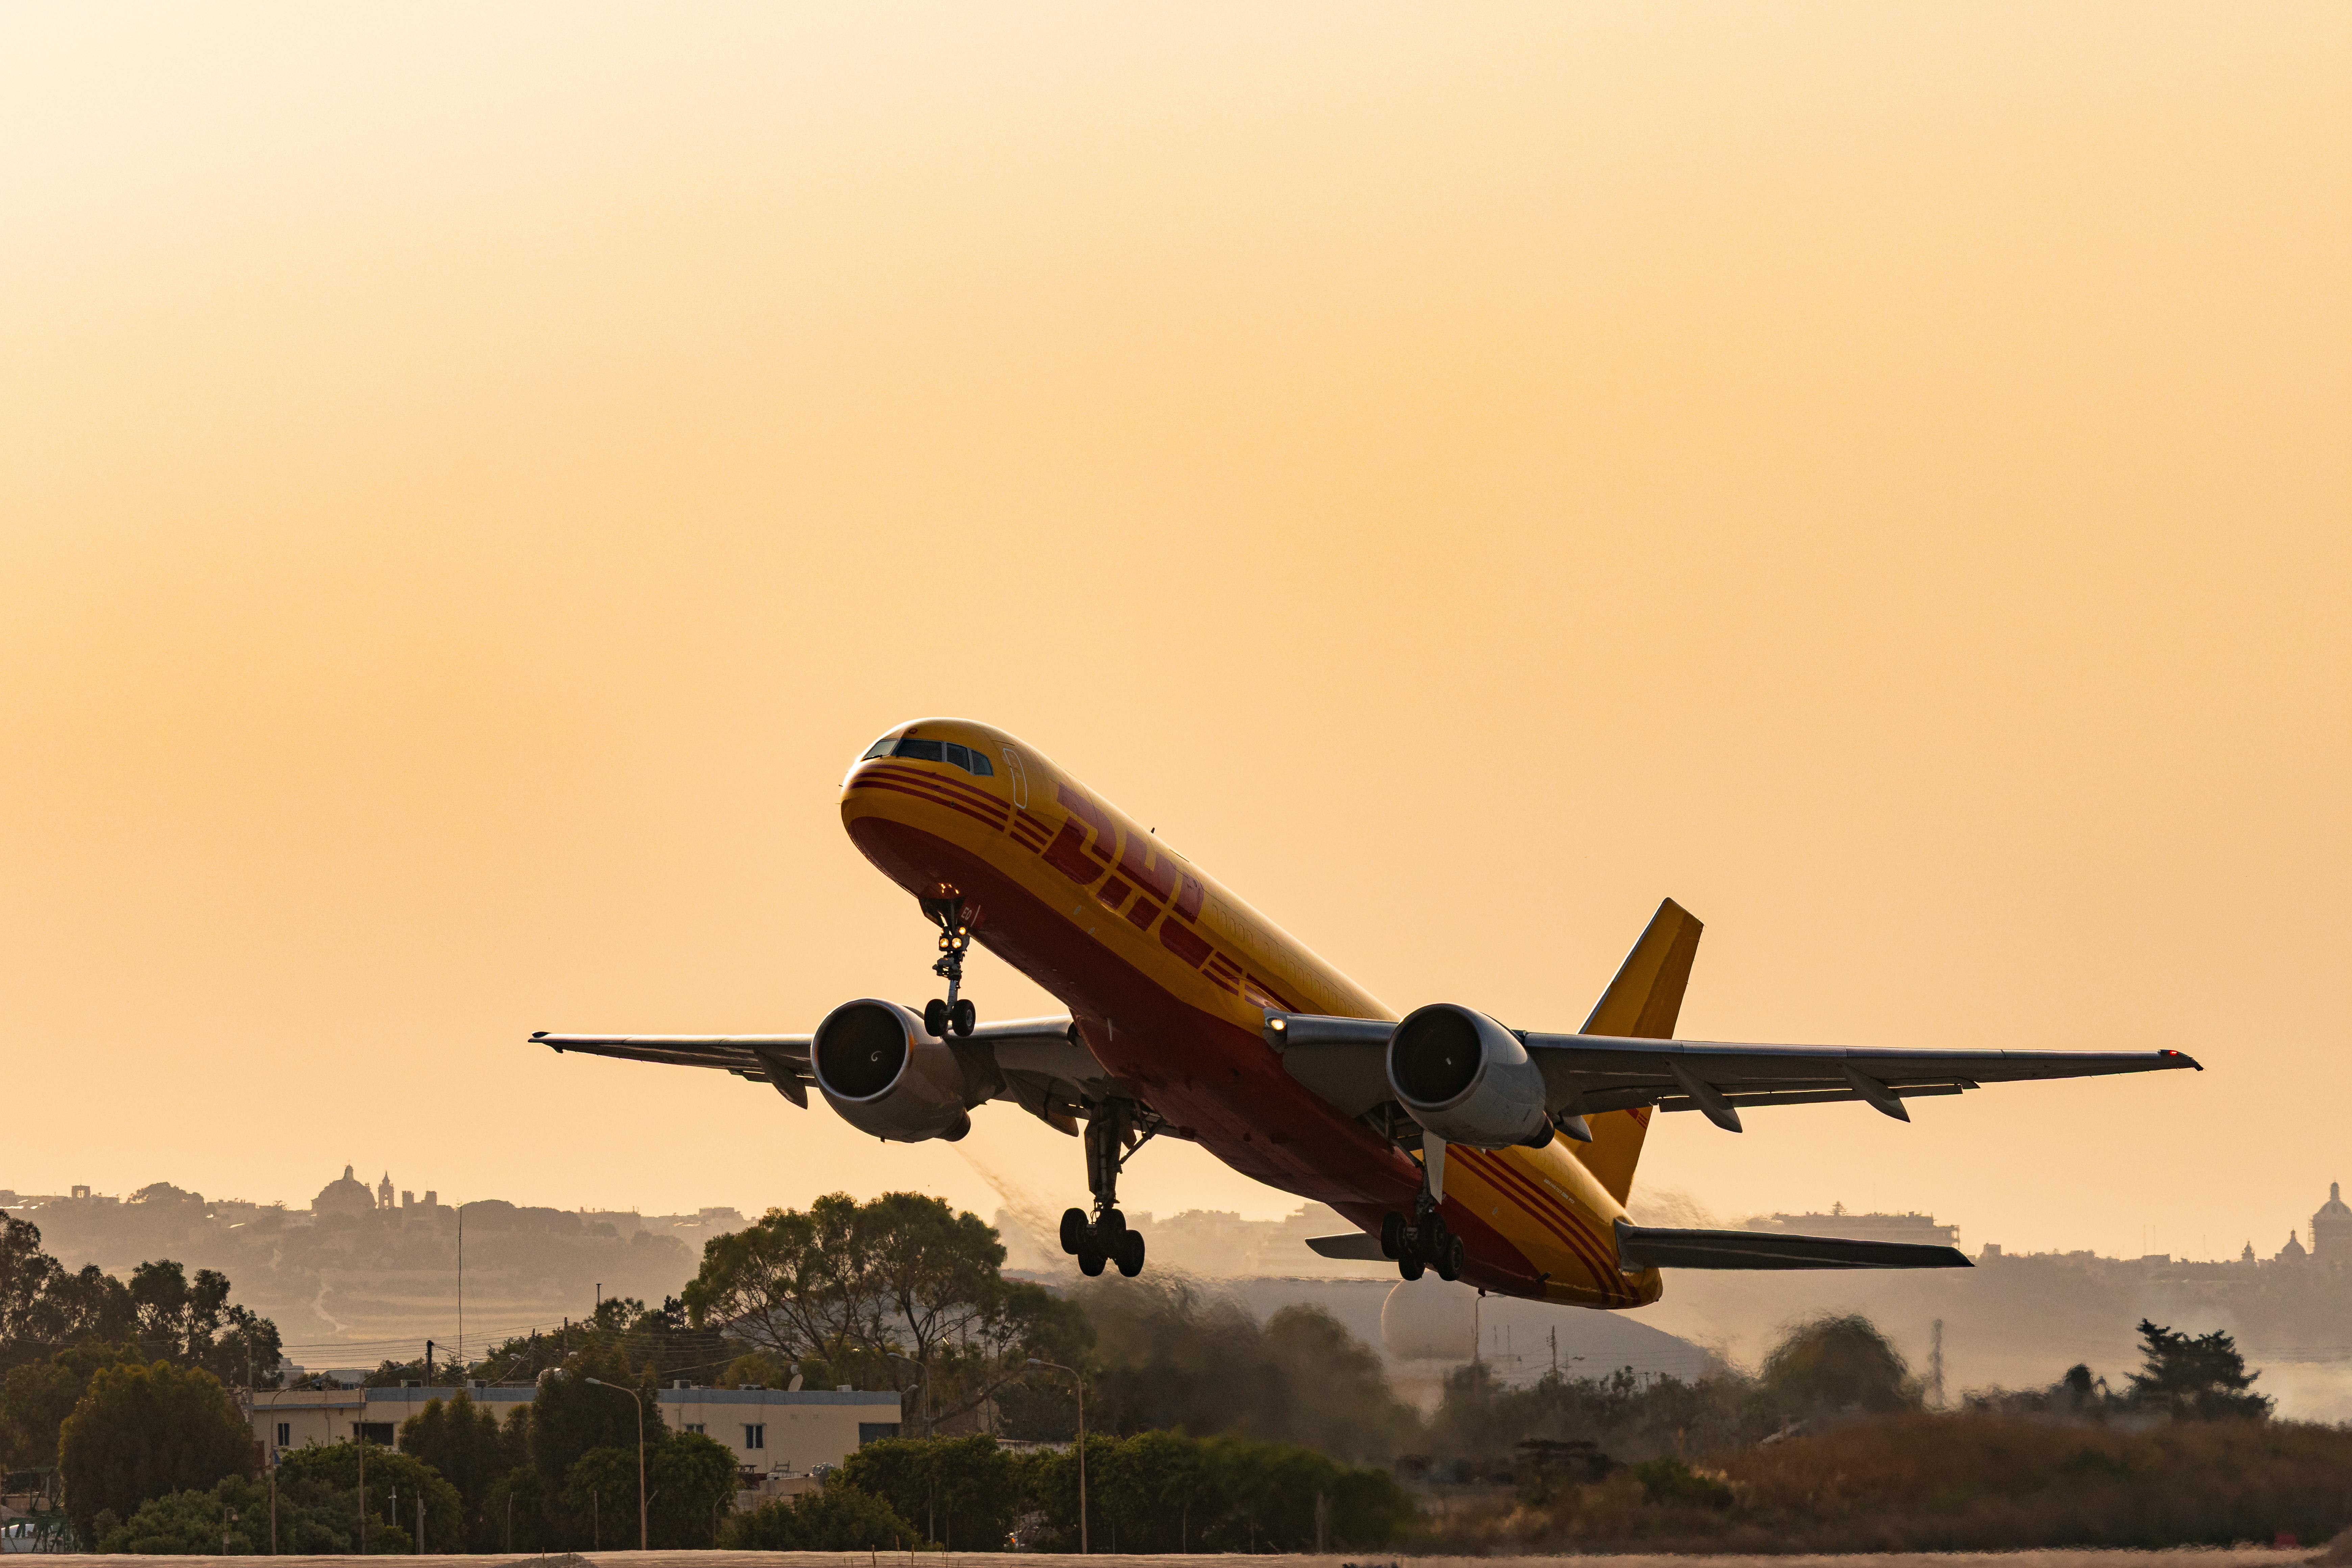
航空貨物運賃とは、出発港から目的地港の空港までの運賃を指しますが、出発港で発生する現地手数料や目的地港での現地通関手続きに伴う手数料は含まれず、空港から空港までの費用のみを指します。
航空貨物運賃は通常、航空運賃、燃油サーチャージ、戦時割増料金の3つの要素で構成されます。一部の航空会社は戦時割増料金を請求しません。ここでいう航空貨物運賃とは、燃油サーチャージと戦時割増料金を除いた、正味の航空貨物運賃を指します。
航空貨物運賃の調整は、業界の閑散期と繁忙期、あるいは航空会社による貨物受領状況に応じて航空会社が行います。運賃は航空販売代理店に委託されるか、または各航空会社の販売方針に基づき、コンテナの積載量やサイズに関する契約が代理店と締結されます。
この協定における運賃は比較的安定しており、燃料サーチャージの増額は基本的に国際原油価格に応じて調整されるため、運賃は比較的安定している。
通常、販売代理店は顧客に見積もりを提示する際に、航空貨物運賃、燃料費、戦争手当、陸上輸送費を含む総額価格に、出発港での現地手数料およびその他の諸費用を加えた価格を提示します。または、顧客の異なる取引条件に応じて、価格を個別に提示することも可能です。
輸出用の航空貨物運賃は、輸入用の航空貨物運賃よりも相対的に高額です。これは、復路で輸入される貨物は輸出される貨物よりもはるかに小さく、復路の輸送能力は輸出の輸送能力よりもはるかに大きく、自然な競争もより激しいためです。
2. 航空貨物運賃の見積もりに関する指示
航空会社によって航空貨物運賃は異なり、提供されるサービスも異なります。航空貨物運賃が安い航空会社は貨物輸送に比較的時間がかかり、運賃が高い航空会社はより迅速な輸送を約束できます。
したがって、航空貨物販売代理店が顧客に見積もりを提示する際には、顧客の真のニーズを理解する必要があります。顧客側としては、輸送に関する要件、特に納期について航空貨物販売代理店に明確に伝えることが最善です。そうすることで、代理店は輸送に関する要件を満たす航空機を選定することができます。
3.航空貨物運賃の計算方法
航空貨物輸送には、課金重量と総重量という2種類の重量が存在する。
容積重量が実重量よりも大きい場合、その貨物は軽量貨物とみなされ、重量比が大きい方を課金重量とします。重量貨物の場合、航空貨物運賃の課金重量は総重量、すなわち貨物の総容積に等しくなります。
軽量貨物の場合、容積重量が課金重量となります。一般的に、計算においては1立方メートルは167キログラムに相当します。計算された重量が総重量よりも大きい場合は、大型貨物とみなされます。1キログラム未満の場合は、仮数部が切り上げられます。
さらに、航空会社が貨物の外装を計測する際、箱に突起部分がある場合は、その突起部分の長さに基づいて計測するため、誤差が生じる可能性があります。誤差が大きすぎる場合は、再計測を依頼することができます。もちろん、再計測によって航空貨物運賃が変更になる場合があります。