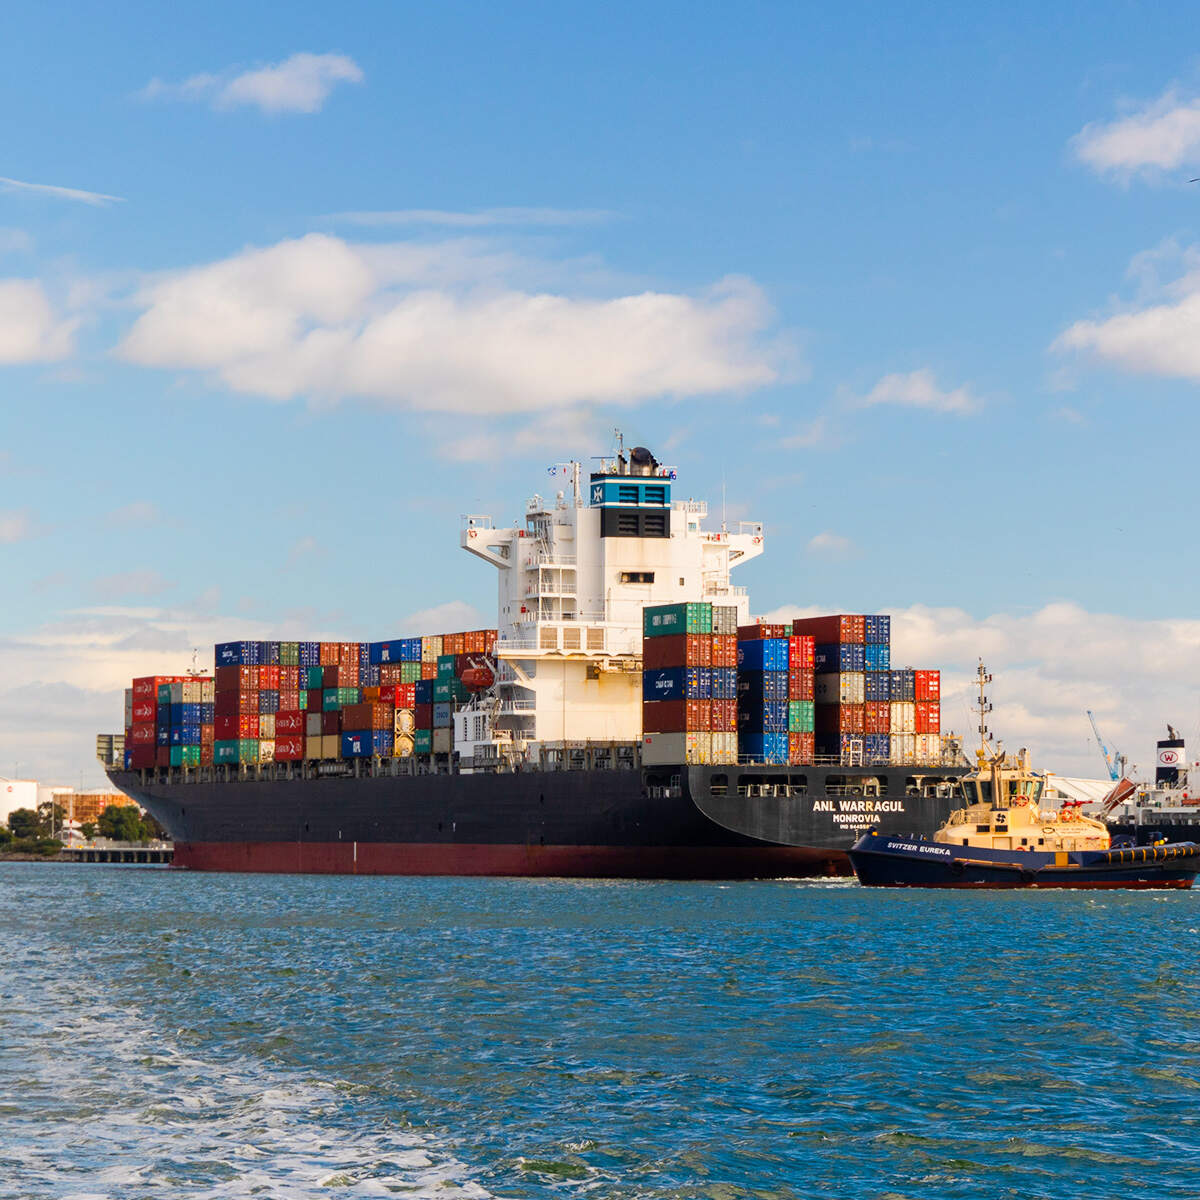
国際物流とは何ですか?
国際物流(グローバル物流とも呼ばれる)とは、生産と消費が2つ以上の国で独立して行われる場合に、生産と消費の間の空間的および時間的な距離を克服するために、物理的に資材を移動させる国際的なプロセスを指します。商品取引または交換活動は、国際商品取引の最終目的、すなわち、売り手が書類と商品を納品し、代金を受け取り、買い手が書類を受け取り、代金を支払い、商品を受け取るという貿易協定条件を達成することを目的としています。
「輸出税還付」とは何ですか?
輸出税還付とは、国が税制上の優位性を活用して輸出を促進する措置を指します。一般的に2種類に分けられます。1つは輸入税の還付で、輸出企業が輸入した原材料や半製品を用いて輸出製品を加工する際に、支払った輸入税が還付されます。もう1つは中国国内で支払った税金の還付で、企業が輸出商品を申告する際に、その商品の製造にかかった中国国内の税金が還付されます。
輸出税還付の条件
(1)商品は付加価値税及び消費税の課税範囲内でなければならない。付加価値税及び消費税の徴収範囲には、農産物生産者から直接購入した免税農産物以外のすべての付加価値税課税対象商品、ならびにたばこ、酒類、化粧品など消費税が課される11種類の消費財が含まれる。
この条件を満たす必要がある理由は、輸出商品の税金還付(免除)は、付加価値税および消費税が課された商品に対して既に支払われた税金および支払うべき税金からのみ還付または免除されるためである。付加価値税および消費税が課されていない商品(国によって免除された商品を含む)は、「還付不可」の原則を完全に反映するため、還付を受けることができない。
(2)中国から輸出されると申告された商品でなければならない。いわゆる輸出とは輸出の入り口であり、自主輸出と委託輸出の2つの形態を含む。商品が税金還付(免税)の対象となるかどうかを判断する主な基準の一つは、商品が輸出申告されているか否かを区別することである。特に指定がない限り、輸出企業が外貨で決済するか人民元で決済するか、また輸出企業が財務をどのように処理するかに関わらず、税関申告なしに中国から持ち出された中国国内で販売された商品は、税金還付の対象となる輸出商品とはみなされない。
ホテル、レストランなど、中国国内で販売され、外貨を徴収する商品については、海外輸出の条件を満たしていないため、払い戻し(免除)はできません。
(3)商品は輸出販売のために財務処理されなければならない。輸出商品に対する税金還付(免除)は、輸出販売のために財務処理された後にのみ処理できる。つまり、輸出税還付(免除)の規定は貿易輸出商品にのみ適用され、寄贈品、中国国内で個人が購入して国外に持ち出した商品(別途規定がある場合を除く)、サンプル、展示品、郵送商品などの非貿易輸出商品は、一般的に財務処理されないため、現行の規定に従って還付(免除)を受けることはできない。
(4)回収され償却された商品でなければならない。現行の規定によれば、輸出企業が税金還付(免除)を申請する輸出商品は、外貨を受け取り、外貨管理部門によって確認され償却された商品でなければならない。
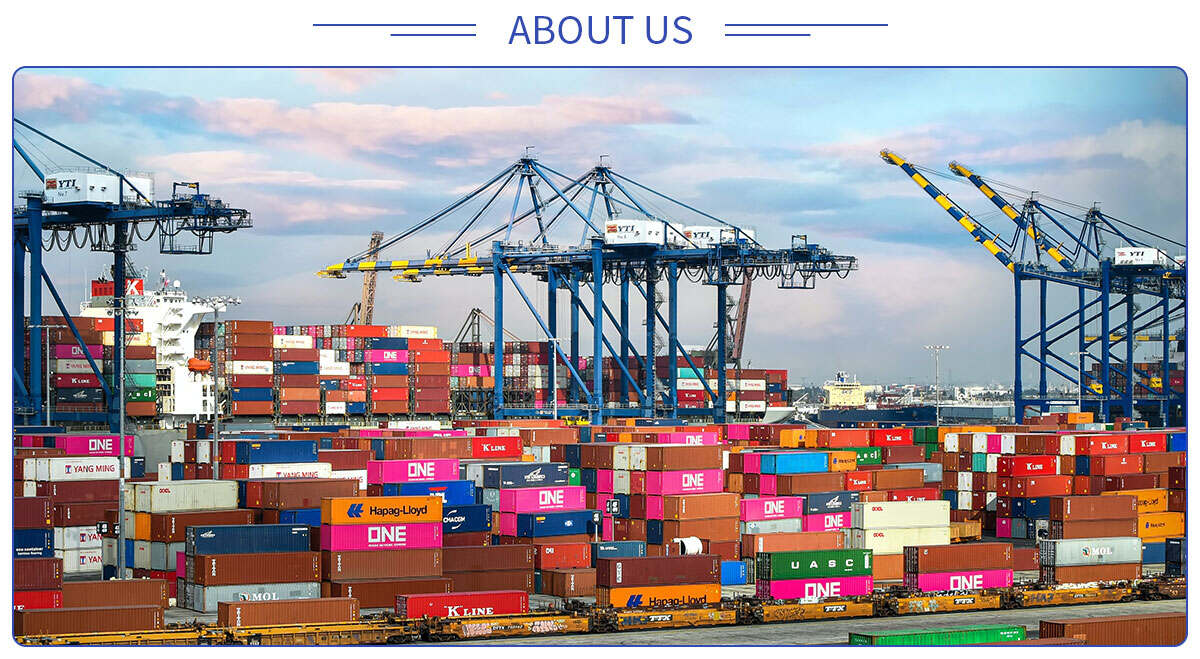
上海リアルホン国際物流有限公司は、商務省の認可を受けた国際輸送会社であり、一流多国籍物流企業での勤務経験が豊富、10年以上の経験を持つ専門的で献身的、効率的で質の高い人材を擁しています。
国際海上輸送サービスは当社の中核事業の一つであり、陸上輸送、梱包、倉庫管理、通関手続き、貨物追跡、仕向港での輸送、付加価値サービスなどを含む、包括的かつ統合的な国際海上輸送サービスを提供いたします。

海上輸送サービスは、重量物や規格外の貨物を海外に送る最も便利な方法です。
弊社は世界中の主要港すべてへの海上輸送サービスを提供しており、スペースを100%保証いたします。
私たちの目標は常に、市場価格よりも低い料金を提供し、貨物を最終目的地まで時間通りに届けることです。
海上貨物輸送サービスには以下が含まれます。
コンテナ満載貨物(FCL) コンテナ混載貨物(LCL)
スピードを最優先し、商品をできるだけ早く目的地に届けたい場合は、航空貨物サービスを検討すべきです。
大小、重量を問わず、ほとんどすべてのものが航空便で送ることができます。
航空便と速達便は、最も急速に成長している貨物輸送サービスです。今日のビジネスペースでは、他の輸送手段ではしばしば遅すぎます。